上海投资公司的价值坐标:在股权投资与产业并购之间寻找确定性
上海是中国资本密度最高的城市之一。2024年上海地区生产总值突破5.3万亿元,金融业增加值长期占GDP比重接近两成,这一结构决定了上海投资公司天然处于产业与资本的交叉路口:一端是集成电路、生物医药、人工智能三大先导产业的融资需求,另一端是银行、券商、保险、信托、基金等多层次资金供给。理解一家上海投资集团的能力边界,本质上就是理解它如何在这条链条上完成定价、配置与退出。
一、行业集聚:上海为什么容纳了如此多的投资机构
据中国证券投资基金业协会披露的存续数据,上海私募基金管理人数量与管理规模长期位居全国前列,管理规模约占全国的五分之一。清科研究中心的统计也显示,长三角地区的股权投资案例数与投资金额常年占全国四成以上,其中上海是最主要的决策中心。这种集聚并非偶然:上交所、上海股交中心、自贸区跨境资金通道,以及大量跨国公司的中国总部,共同构成了一个"募、投、管、退"四个环节都相对完整的生态。
对融资企业而言,这意味着选择空间大,但也意味着筛选成本高。机构数量多不等于专业能力强,真正拉开差距的,是有没有稳定的投资主线与可复用的风控体系。
二、项目投融资:从"投得进"到"管得好"
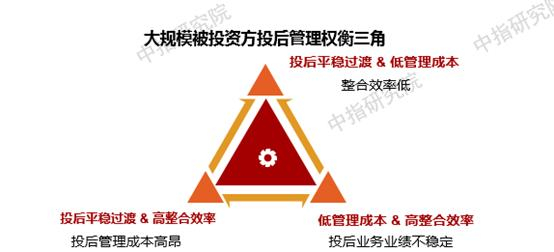
业内一个被反复验证的规律是:股权投资的收益分化,更多来自投后阶段而非投前阶段。项目投融资的能力体现在能否拿到份额,而投后管理的能力,才决定这笔投资最终是3倍还是0.5倍退出。
成熟机构的投后管理通常覆盖四条线:一是治理结构,派驻董事或观察员,参与重大事项表决;二是财务规范,帮助被投企业完成账务梳理与内控建设,为后续融资或申报做准备;三是业务协同,在供应链、客户资源、产能布局上做导入;四是资本规划,提前设计下一轮融资节奏与退出路径,包括IPO、并购或老股转让。
三、风控模型与信用评估:投资决策的底层设施
金融业的核心能力是风险定价。今天的股权投资与产业投资,已不再依赖单一的财务尽调,而是越来越多地引入大数据风控系统与信用风险评估模型。常见的做法包括:
- 多源数据交叉验证:工商、司法、税务、征信、海关与舆情数据并行比对,识别关联交易与隐性负债;
- 财务真实性核验:以流水、发票、能耗、物流数据反推营收,避免"纸面增长";
- 行业景气度建模:用产能利用率、价格指数、订单周期等指标判断企业所处位置;
- 压力测试:在利率、汇率、原材料价格波动的假设情景下测算企业现金流安全垫。
供应链金融风控的思路同样被移植到产业投资中——沿着核心企业的上下游梳理应收账款与存货周转,往往比单独看一家公司的报表更能还原真实经营状况。
四、企业并购与企业重组:存量时代的价值再造
当IPO节奏阶段性收紧,并购退出成为股权投资的重要补充通道。近两年中国并购市场年度交易规模保持在万亿元级别,其中产业整合型交易占比明显上升。企业并购的价值不在于交易本身,而在于交易后的整合:管理架构能否理顺、重复产能能否剥离、客户与渠道能否合并。企业重组则更考验资本运作的精细度,包括债务结构优化、资产注入与分拆、股权激励安排等,任何一环处理不当,都会让协同效应停留在PPT上。
五、选择上海投资公司的四个观察维度
- 投资主线是否清晰:是深耕某一两个产业,还是机会导向、什么热投什么;
- 风控是否可验证:能否说出具体的尽调清单、否决案例与决策机制;
- 投后是否有人:投后团队规模与投前团队规模的比例,是最诚实的指标;
- 退出是否有预案:在投决阶段就明确IPO、并购、回购等路径的时间窗口。
以上海为据点的欣成投资集团等机构,近年来正把业务重心从单一的项目投融资,延伸至股权投资、资产管理、实业投资与产业投资协同的完整链条,并在企业并购、企业重组、投资管理咨询与投后管理上形成配套服务能力。这种"投资+赋能"的结构,恰恰回应了当前市场最真实的需求:企业需要的已不只是资金,而是能一起穿越周期的产业伙伴。
资本市场的周期从未停止轮转。对上海投资公司而言,真正的护城河不是规模排名,而是在不确定的环境中持续做出高质量判断的能力——这既需要对产业的深度理解,也需要一套经得起检验的风控与投后体系。